


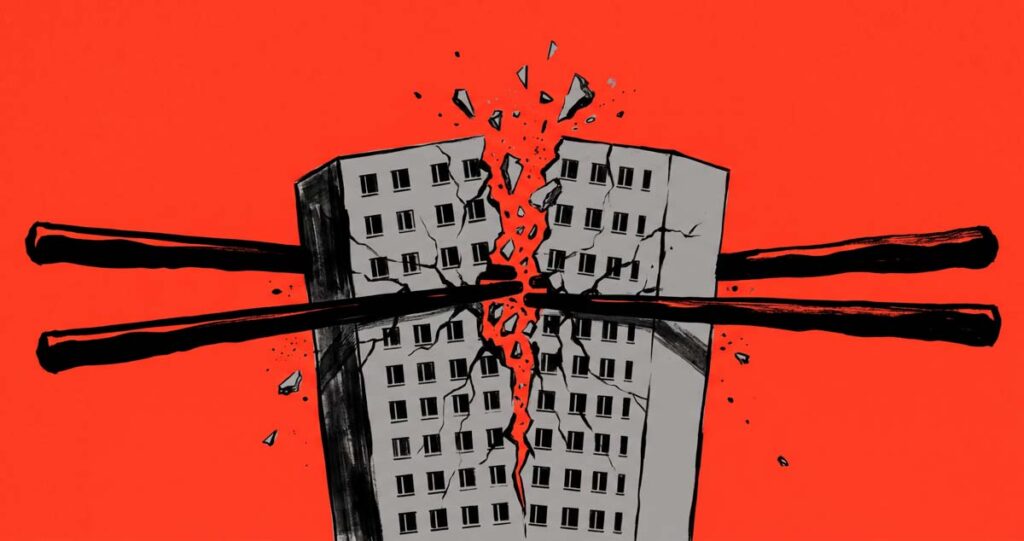
W szczytowym momencie chińska bańka nieruchomościowa stanowiła klasę aktywów wycenianą na dwukrotność rocznego PKB Stanów Zjednoczonych. W miastach takich jak Shenzhen czy Pekin wskaźnik ceny do zarobków (Price-to-Income Ratio) przebił barierę absurdu, osiągając poziom 40-50 lat. Oznaczało to, że przeciętny obywatel musiałby odkładać całą swoją pensję przez pół wieku, by kupić 60-metrowe mieszkanie w stanie surowym. Dziś ten fundament chińskiej gospodarki kruszy się na naszych oczach, a ceny w mniejszych metropoliach spadają nawet o 40-50%.
W obliczu tych bezprecedensowych spadków, w Polsce coraz głośniej wybrzmiewa pytanie: czy nasz rynek nieruchomości czeka podobny scenariusz? Aby na nie odpowiedzieć, musimy rozłożyć na czynniki pierwsze mechanizm chińskiego krachu i zestawić go z twardymi danymi z naszego podwórka.
Anatomia upadku: Od „chińskiego snu” do miast widm
Aby zrozumieć, dlaczego rynek, który przez dekady ciągnął światową gospodarkę w górę, nagle się załamał, musimy spojrzeć na genezę tego zjawiska. Chiński boom nie był efektem zdrowego popytu mieszkaniowego, lecz wynikiem systemowego braku alternatyw.
Przez lata chińscy obywatele nie mieli możliwości bezpiecznego inwestowania na giełdzie, a wyprowadzanie kapitału za granicę było surowo zakazane. Nieruchomości stały się więc jedynym wehikułem inwestycyjnym, absorbując ostatecznie aż 70% majątku wszystkich gospodarstw domowych. Zwykli ludzie kupowali drugie, trzecie i czwarte mieszkanie – najczęściej na etapie „dziury w ziemi” – traktując je jak lokaty bankowe.

Pułapka najmu i betonowe pustostany Paradoksalnie, kupowanie mieszkań pod wynajem w Chinach od dawna pozbawione było ekonomicznego sensu. Przy astronomicznych cenach zakupu, stopa zwrotu z najmu (Rental Yield – wskaźnik pokazujący, jaki procent wartości nieruchomości wraca do właściciela w ciągu roku z czynszów) oscylowała wokół 1-1,5%. Co więcej, chińscy deweloperzy oddawali mieszkania w standardzie bare shell (całkowicie surowym – z betonowymi podłogami, bez poprowadzonych instalacji). Inwestor musiałby wydać fortunę na wykończenie lokalu, by zyskać czynsz, który nie pokrywał nawet kosztów odsetek od kredytu. W efekcie miliony mieszkań stały całkowicie puste, generując zyski wyłącznie na papierze – do czasu, aż ceny przestały rosnąć.


Trzy Czerwone Linie i przekłucie bańki Koniec tej epoki nie nastąpił w wyniku rynkowego wypadku. W 2020 roku władze w Pekinie, przerażone lawinowo rosnącym długiem ukrytym deweloperów i samorządów, celowo przekłuły bańkę. Wprowadzono politykę „Trzech Czerwonych Linii”, która brutalnie odcięła najbardziej zadłużonych deweloperów od nowych kredytów. Firmy takie jak Evergrande zbankrutowały, pozostawiając miliony obywateli z kredytami do spłacenia za mieszkania, które nigdy nie powstaną.
Wielki pivot: Zamiast w beton, Chiny pompują w krzem i słońce
Pekin świadomie zrezygnował z ratowania rynku nieruchomości w klasycznym, zachodnim stylu. Zamiast tego państwowe biliony zostały gwałtownie przekierowane w nowe tory. To tutaj ujawnia się fundamentalna różnica między modelem chińskim a europejskim.
W Polsce czy w Unii Europejskiej rządy stymulują gospodarkę, dopłacając bezpośrednio obywatelom – stąd programy takie jak „Bezpieczny Kredyt 2%”, „Mój Prąd” czy europejskie dopłaty do termomodernizacji. Obywatel dostaje kapitał, który napędza popyt.

W Chinach państwo subwencjonuje wyłącznie biznes i podaż. Chiński konsument nie dostał w trakcie kryzysu żadnych „czeków stymulacyjnych”. Zamiast tego tanie, państwowe linie kredytowe trafiły do fabryk produkujących pojazdy elektryczne (EV), zaawansowane układy scalone (półprzewodniki), infrastrukturę dla sztucznej inteligencji (AI) oraz technologię space computing (obliczenia przestrzenne i satelitarne).
Warto podkreślić: chińska transformacja energetyczna to nie tylko masowa produkcja tanich paneli fotowoltaicznych na eksport do Europy, jak często postrzega się to nad Wisłą. Chiny budują obecnie największą i najszybciej rozwijającą się zieloną sieć energetyczną na świecie na własny użytek (m.in. wielkoskalowe farmy wiatrowe na pustyni Gobi i gigantyczne magazyny energii). Przesunięcie kapitału z sektora nieruchomości na rozwój własnego „zielonego przemysłu ciężkiego” to brutalna, państwowa strategia uniezależnienia się od zachodnich technologii i paliw kopalnych.

Hiszpania, USA a Chiny – lekcje z wielkich krachów
Aby uświadomić sobie, na czym stoimy, spójrzmy na zestawienie trzech największych kryzysów deweloperskich XXI wieku:
| Kraj i rok kryzysu | Główna przyczyna bańki | Skala spadku cen | Kto pociągnął rynek w dół? |
| USA (2008) | Kredyty subprime (udzielane osobom bez zdolności) i toksyczne instrumenty finansowe. | Ok. 20-30% (zależnie od stanu). | Klienci masowo przestali spłacać zawyżone raty kredytowe. |
| Hiszpania (2008) | Gigantyczna nadpodaż i uzależnienie gospodarki od budowlanki (13% PKB). | Ok. 30-40% (powstały całe „miasta widma”). | Deweloperzy i klienci. Rynek nasycił się, a bezrobocie wystrzeliło. |
| Chiny (2021-obecnie) | Skrajna spekulacja (mieszkania za 40-krotność pensji), uzależnienie samorządów od licytacji ziemi. | Od 20% do nawet 50% w zależności od wielkości metropolii. | Deweloperzy odcięci od kredytu przez państwo (klienci nadal rzetelnie spłacali raty). |
Polska vs Chiny. Dlaczego nasz rynek funkcjonuje inaczej?
Porównując te wskaźniki makroekonomiczne z polską rzeczywistością, widać wyraźnie, że nasz rynek opiera się na zupełnie innych fundamentach. Strach przed „pęknięciem bańki” w Warszawie czy Krakowie jest zrozumiały przy dzisiejszych cenach metra kwadratowego, ale ryzyko systemowego krachu na wzór chiński jest znikome.
- Fundament gotówkowy: Według historycznych i bieżących danych NBP, udział transakcji gotówkowych na rynku pierwotnym w największych polskich miastach regularnie przekracza 50%, a w okresach braku aktywnych rządowych programów dopłat (jak „BK2%”) odsetek ten potrafił sięgać nawet 60-70%. Oznacza to, że potężna część rynku jest uodporniona na ryzyko niewypłacalności z powodu wysokich stóp procentowych. Chiński rynek zależał od potężnego lewarowania deweloperów, polski rynek napędza w dużej mierze realny, zakumulowany kapitał kupujących.
- Zdrowsze proporcje: Choć w Polsce mieszkania są drogie, na zakup przeciętnego lokalu musimy przeznaczyć równowartość 10-12 lat średniej krajowej pensji, a nie 40-50 lat, jak miało to miejsce w Szanghaju.
- Realny popyt vs spekulacja: Polska wciąż mierzy się z strukturalnym deficytem mieszkaniowym. Budujemy tam, gdzie powstają miejsca pracy i migrują ludzie (zarówno z mniejszych miejscowości, jak i z zagranicy). Nie budujemy pustych miast pośrodku stepu wyłącznie po to, by napędzić PKB regionu.

Scenariusze dla Polski: Kiedy rynek faktycznie mógłby się załamać?
Jako analitycy i praktycy rynku nieruchomości, musimy jednak brać pod uwagę tzw. „czarne łabędzie”. Polski rynek mógłby wejść w fazę głębokiej korekty (spadków rzędu kilkunastu-kilkudziesięciu procent) w przypadku nałożenia się na siebie negatywnych makrotrendów:
- Demograficzny klif i nadpodaż: W perspektywie najbliższej dekady rynek wtórny zacznie wchłaniać ogromną liczbę mieszkań zwalnianych przez odchodzące pokolenia powojennego wyżu demograficznego. Jeśli zjawisko to zbiegnie się w czasie z drastycznym spadkiem dzietności i zahamowaniem imigracji zarobkowej (np. z Ukrainy czy Azji), na rynku pojawi się gigantyczna pula starszych mieszkań, których nie będzie miał kto kupić ani wynająć.
- Szok na rynku pracy: Nieruchomości są pochodną stanu gospodarki. Głęboka, wieloletnia recesja w Europie, prowadząca do skokowego wzrostu bezrobocia w Polsce, zahamowałaby akcję kredytową. Klienci bez zdolności nie kupowaliby nowych mieszkań, a inwestorzy ratujący własną płynność masowo wyprzedawaliby portfele, ciągnąc ceny w dół.
- Radykalne interwencje legislacyjne: Wprowadzenie restrykcyjnego podatku katastralnego (np. progresywnie rosnącego od drugiego lub trzeciego mieszkania, lub podatku od pustostanów) uderzyłoby w opłacalność masowego, biernego trzymania lokali, zmuszając inwestorów do upłynnienia aktywów, co wywołałoby nagły wzrost podaży.
Profesjonalizacja to dziś jedyna droga
Obecna faza na polskim rynku to czas stabilizacji cenowej i rynkowej weryfikacji. Przeminęły czasy, gdy każde mieszkanie sprzedawało się w tydzień za gotówkę, a każdy najemca akceptował dowolną stawkę czynszu.
Wymagania rynku drastycznie wzrosły. Inwestorzy poszukujący wysokich zwrotów z najmu muszą dziś stosować zaawansowany home staging, profesjonalną analizę profilu najemcy i elastyczne strategie cenowe. Do wstępnej analizy opłacalności warto wykorzystywać nowoczesne narzędzia online – np. systemy AVM (Automated Valuation Model), które estymują wartość lokalu na bazie big data, czy Geoportal, pozwalający sprawdzić plany zagospodarowania przestrzennego wokół naszej inwestycji.
Posiadasz nieruchomość na sprzedaż lub wynajem i zastanawiasz się, jak zoptymalizować zyski?
Na stygnącym rynku błędy wyceny czy złe pozycjonowanie oferty kosztują dziesiątki tysięcy złotych i długie miesiące przestojów. Nie musisz samodzielnie analizować złożonych wskaźników makroekonomicznych ani zgadywać, czego oczekuje dziś kupujący.
Jako specjaliści z Biura Nieruchomości „Nowy Świat” w Krakowie, łączymy twardą analitykę rynkową z wieloletnim doświadczeniem negocjacyjnym. Zapraszamy do kontaktu – przeanalizujemy potencjał Twojego portfela, pomożemy w bezpiecznym zarządzaniu najmem i przygotujemy strategię sprzedaży, która uchroni Twój kapitał przed rynkowymi zawirowaniami.